
 4,9 op Google
 9,8 op Trustoo
Eerst kijken wat bij je past
Een lening is snel afgesloten. Of hij ook bij je past, zie je pas als je naar je hele situatie kijkt.
Daarom begin ik bij jouw plannen en je maandelijkse budget, niet bij het hoogste bedrag dat je kunt lenen. Ook kijk ik wat een lening betekent voor je hypotheek, nu en als je later wilt verhuizen.
Waarvoor wil je
een lening?
Een lening is een verplichting voor langere tijd. Daarom begint het bij jouw verhaal: waarvoor wil je lenen, welk bedrag heb je nodig en welke maandlast voelt goed?
Bespreek jouw mogelijkheden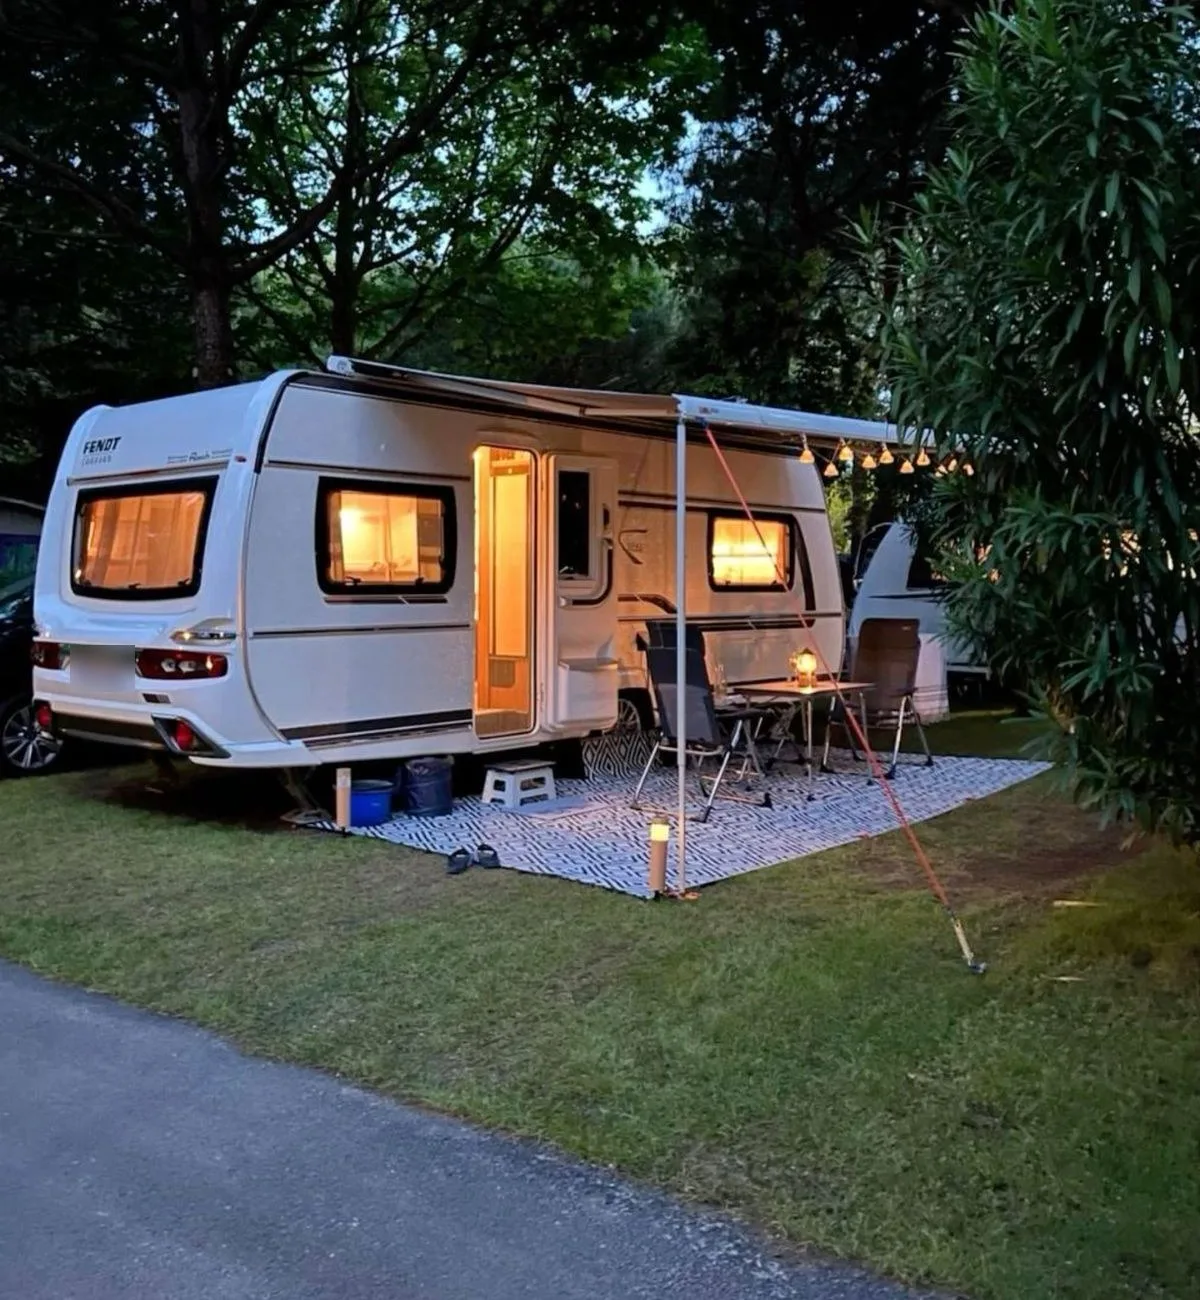
Auto of camper
Een andere auto nodig of plannen voor een camper? Denk naast de aanschaf ook aan onderhoud, verzekering en hoe lang je hem wilt rijden.
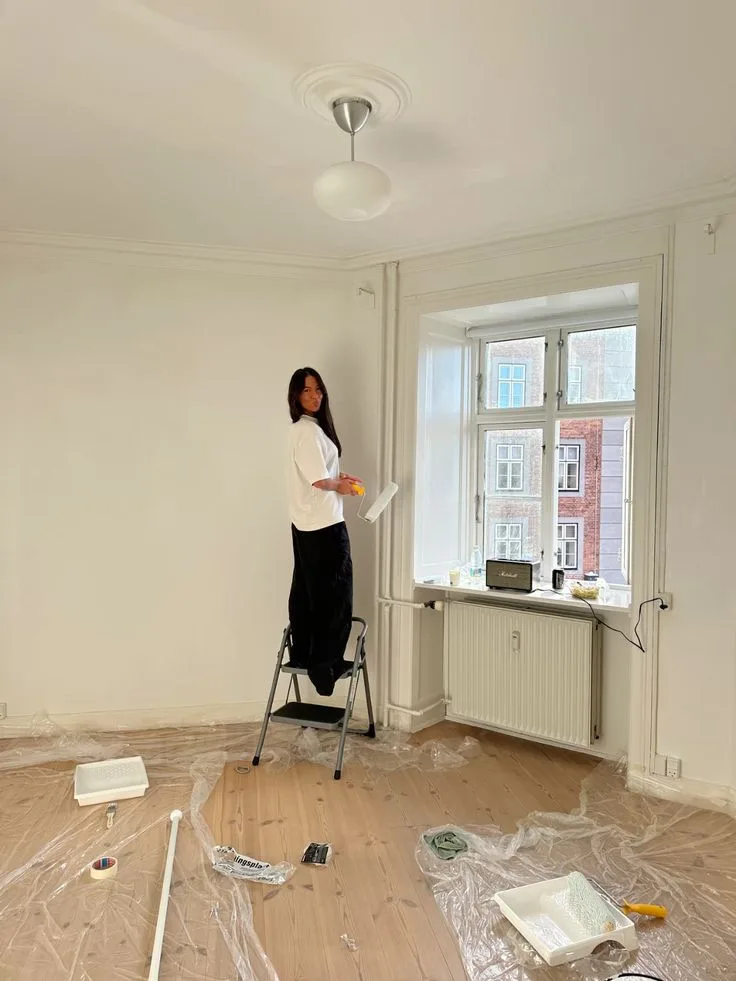
Verbouwen of verduurzamen
Een nieuwe keuken, een badkamer of isolatie. Ik zet je mogelijkheden op een rij, en kijk of het via je hypotheek voordeliger kan.
Een nieuwe inrichting
Net verhuisd of toe aan iets nieuws? Een lening kan helpen, zolang de maandlast prettig blijft naast je woonlasten.
Een grote uitgave
Een opleiding, een bruiloft of iets anders dat je liever niet in één keer betaalt. We kijken wat past bij je budget.
Bestaande leningen bekijken
Heb je meerdere leningen? Dan kijken we of samenvoegen of oversluiten past. Let op: een lagere maandlast bij een langere looptijd betekent niet automatisch lagere totale kosten.
Twee routes, eerlijk vergeleken
Heb je een eigen huis? Dan kun je soms ook via je hypotheek lenen. Ik reken beide routes voor je door, zodat je zelf kunt kiezen.
Een losse lening
- Snel geregeld, zonder taxatie of notaris
- Vaste looptijd en vast maandbedrag bij een persoonlijke lening
- Staat geregistreerd bij het BKR
- Telt mee als je later een hypotheek aanvraagt, en kan je maximale hypotheek verlagen
Via je hypotheek
- De rente is vaak lager dan bij een losse lening
- Bij verbouwen van je eigen huis is de rente soms aftrekbaar
- Wel kosten voor bijvoorbeeld taxatie en notaris
- Je betaalt het bedrag over een langere periode af
- Stap 01
Kennismaken
In een gratis en vrijblijvend gesprek vertel je wat je van plan bent. Telefonisch, online of bij je thuis, wanneer het jou uitkomt.
- Stap 02
Je budget in kaart
We zetten je inkomen, vaste lasten en lopende leningen op een rij. Zo zie je wat je elke maand echt kunt missen.
- Stap 03
Een passend voorstel
Je krijgt een voorstel met het bedrag, de looptijd en het maandbedrag. Als het kan, zet ik de route via je hypotheek ernaast.
- Stap 04
Aanvragen en daarna
Ik regel de aanvraag met je en blijf je aanspreekpunt. Ook als je later wilt aflossen of je situatie verandert.
Bij welke aanbieders ik kan aanvragen
Via NBG werk ik samen met een kredietspecialist. Die vergelijkt de mogelijkheden bij verschillende aanbieders en onderzoekt welke lening bij jouw situatie past.
Vragen over lenen
Staat je vraag er niet tussen? Stel hem gerust in het gratis kennismakingsgesprek.
Wat is het verschil tussen een persoonlijke lening en een doorlopend krediet?
Bij een persoonlijke lening leen je één vast bedrag, met een vaste rente en een vaste looptijd. Je betaalt elke maand hetzelfde. Bij een doorlopend krediet heb je een bedrag dat je kunt opnemen en weer terugbetalen. De rente kan dan veranderen. Welke vorm bij je past, bespreken we samen.
Wat doet een lening met mijn hypotheek?
Een lening staat geregistreerd bij het BKR. Vraag je later een hypotheek aan, dan rekent de geldverstrekker je lening mee. Daardoor kun je minder hypotheek krijgen. Ik laat je vooraf zien wat dat voor jou betekent.
Mag ik eerder aflossen?
Ja, een lening mag je altijd helemaal of voor een deel eerder aflossen. Bij een vaste rente kan de kredietverstrekker daar een kleine vergoeding voor vragen. Dat staat vooraf in de voorwaarden.
Hoeveel kan ik lenen?
Dat hangt af van je inkomen, je vaste lasten en je andere leningen. De kredietverstrekker kijkt of je het bedrag verantwoord kunt terugbetalen. Ik kijk daarnaast naar wat jij elke maand prettig vindt, niet alleen naar het maximum.
Wat kost advies over een lening?
Niets. Voor het advies over je lening en het afsluiten ervan betaal je mij geen kosten. Je betaalt alleen de rente aan de kredietverstrekker. Die zie je vooraf in het voorstel.