 4,9 op Google
 9,8 op Trustoo
Hoeveel je kunt lenen voor een huis, hangt vooral af van je bruto inkomen, je vaste lasten en schulden, de rente en de waarde van de woning. Geldverstrekkers rekenen met landelijke leennormen die elk jaar worden bijgesteld, dus een precies bedrag krijg je alleen met een persoonlijke berekening. Nog belangrijker dan het maximum: kies een hypotheek met maandlasten waar je je comfortabel bij voelt.
In het kort
- Je inkomen is het startpunt: hoe hoger en stabieler, hoe meer leenruimte.
- Leningen, creditcards, private lease en je studieschuld verlagen wat je kunt lenen.
- De rente, je rentevaste periode en het energielabel van de woning tellen mee.
- Voor de kosten koper heb je eigen geld nodig, die kun je niet meefinancieren.
- Maximaal lenen is niet hetzelfde als comfortabel lenen.
Het is vaak de eerste vraag die ik krijg als iemand op huizenjacht gaat: hoeveel kan ik eigenlijk lenen? Logisch, want het bepaalt in welke prijsklasse je zoekt. Hieronder leg ik uit welke factoren meetellen, waarom het ene huishouden met hetzelfde inkomen meer kan lenen dan het andere, en waarom ik altijd verder kijk dan alleen het maximum.
Hoe bepaalt een geldverstrekker hoeveel je kunt lenen?
Geldverstrekkers houden zich aan leennormen die landelijk worden vastgesteld en elk jaar worden bijgewerkt. Die normen gaan uit van een deel van je inkomen dat je verantwoord aan woonlasten kunt besteden, de zogenoemde woonquote. Hoe groot dat deel is, hangt af van de hoogte van je inkomen en van de rente waarmee wordt gerekend. Wat overblijft, is ruimte voor al je andere uitgaven: boodschappen, energie, verzekeringen, kinderopvang en alles wat verder bij het leven hoort.
Omdat de normen jaarlijks veranderen en geen situatie hetzelfde is, noem ik hier bewust geen bedragen. Een online rekentool geeft je een eerste indruk, maar mist de details die het verschil maken. Die details lees je hieronder.
Welk inkomen telt mee?
Het startpunt is je bruto jaarinkomen. Heb je een vast contract, dan is dat meestal eenvoudig vast te stellen met een werkgeversverklaring en een recente loonstrook. Vakantiegeld, een vaste dertiende maand en vaste toeslagen tellen vaak mee. Variabele onderdelen, zoals overuren of een bonus, tellen soms wel en soms niet mee, afhankelijk van hoe structureel ze zijn.
Werk je met een tijdelijk contract, via een uitzendbureau of als zzp’er? Dan zijn er andere manieren om je inkomen vast te stellen, bijvoorbeeld met een perspectiefverklaring van je werkgever, een arbeidsmarktscan of je jaarcijfers van de afgelopen jaren. Ook dan is een hypotheek vaak goed mogelijk. Het vraagt alleen wat meer uitzoekwerk.
Wat als je samen koopt?
Koop je samen, dan wordt in de regel met jullie beide inkomens gerekend. Dat geeft meer ruimte, maar het betekent ook dat jullie afhankelijk zijn van twee inkomens. Daarom bespreek ik altijd wat er gebeurt als een van jullie minder gaat werken, bijvoorbeeld als er kinderen komen, of als een van beiden arbeidsongeschikt raakt of overlijdt. Juist dan blijkt of de maandlasten nog passen.
Welke schulden en vaste lasten tellen mee?
Alles wat je maandelijks moet terugbetalen, verlaagt je leenruimte. Denk aan een persoonlijke lening, een doorlopend krediet, een creditcard met een bestedingslimiet, een auto via private lease of financial lease, en partneralimentatie. Let op: bij een doorlopend krediet of een creditcard telt vaak de limiet mee, niet het bedrag dat je op dit moment hebt openstaan. Een kaart die je nooit gebruikt, kan dus toch leenruimte kosten.
Tip: heb je kredieten of creditcards die je niet gebruikt? Bespreek dan vóór je aanvraag of opzeggen of aflossen slim is. Soms levert dat leenruimte op, soms houd je het geld beter als buffer achter de hand.
Telt je studieschuld mee?
Ja. Een studieschuld bij DUO staat niet geregistreerd bij het BKR, maar je moet hem wel opgeven en hij telt mee in de berekening. Er wordt gerekend met een maandbedrag voor je studieschuld. Hoe dat bedrag wordt bepaald, hangt af van het stelsel waaronder je hebt geleend en van de regels die op dat moment gelden. Het kan meer schelen dan je verwacht. Neem je actuele overzicht van DUO mee naar ons gesprek, dan reken ik het voor je door.
Wat doen de rente en je rentevaste periode?
De rente bepaalt een groot deel van je maandlast, en daarmee ook hoeveel je kunt lenen. Hoe lager de rente, hoe meer je met hetzelfde inkomen kunt lenen. Kies je een korte rentevaste periode, dan rekent de geldverstrekker in de regel niet met jouw werkelijke rente, maar met een vaste toetsrente. Dat is een bescherming: stijgt de rente later, dan moet je hypotheek nog steeds betaalbaar zijn.
Een langere rentevaste periode geeft je zekerheid over je maandlasten, maar de rente is vaak wat hoger. Welke periode bij jou past, hangt af van je plannen en van hoeveel schommeling in je maandlasten je aankunt. Dat is een afweging die we samen maken.
Hoeveel mag het huis zelf kosten?
Naast je inkomen kijkt de geldverstrekker naar de woning. Je hypotheek mag in de regel niet hoger zijn dan de marktwaarde die een erkend taxateur vaststelt. Bied je meer dan de getaxeerde waarde, dan betaal je het verschil zelf. Dat speelt vooral in een krappe woningmarkt, waar overbieden vaak voorkomt.
Wat doet het energielabel?
Ook het energielabel van de woning telt mee. In een zuinig huis zijn je energiekosten lager, en daarom mag je bij een goed label soms meer lenen. Wil je verduurzamen, bijvoorbeeld met isolatie of zonnepanelen? Dan kun je daarvoor onder voorwaarden extra lenen, bovenop de waarde van de woning. Het loont dus om het energielabel mee te wegen als je huizen vergelijkt.
Waarom heb je eigen geld nodig?
Bij het kopen van een huis komen kosten kijken die je niet in je hypotheek kunt meefinancieren: de kosten koper. Daaronder vallen onder meer de overdrachtsbelasting, de notaris, de taxatie, het hypotheekadvies en eventueel een bouwkundige keuring. Starters kunnen onder voorwaarden vrijstelling krijgen van de overdrachtsbelasting, maar de andere kosten blijven. Ga er dus van uit dat je eigen geld nodig hebt. Hoeveel precies, reken ik voor je uit op basis van de woning die je op het oog hebt.
Wat is NHG en wat levert het je op?
De Nationale Hypotheek Garantie (NHG) is een vangnet voor als je je hypotheek niet meer kunt betalen, bijvoorbeeld door een scheiding, werkloosheid of arbeidsongeschiktheid, en je je huis met verlies moet verkopen. Onder voorwaarden kan een restschuld dan worden kwijtgescholden. Omdat de geldverstrekker minder risico loopt, krijg je met NHG vaak een lagere rente. Er geldt wel een maximale woningwaarde die jaarlijks wordt vastgesteld, en je betaalt eenmalig een borgtochtprovisie. Of NHG voor jou mogelijk en verstandig is, bekijken we samen.
Maximaal lenen of comfortabel lenen?
Hier zit voor mij de kern. Wat je maximaal kunt lenen, is de uitkomst van regels en rekenmodellen. Wat comfortabel voelt, is persoonlijk. Twee stellen met hetzelfde inkomen kunnen heel verschillende wensen hebben: de een wil elk jaar op reis, de ander wil ruimte om minder te gaan werken als de kinderen komen.
Een hypotheek draait niet alleen om wat je maximaal kunt lenen. We kijken samen naar maandlasten waar je je comfortabel bij voelt.
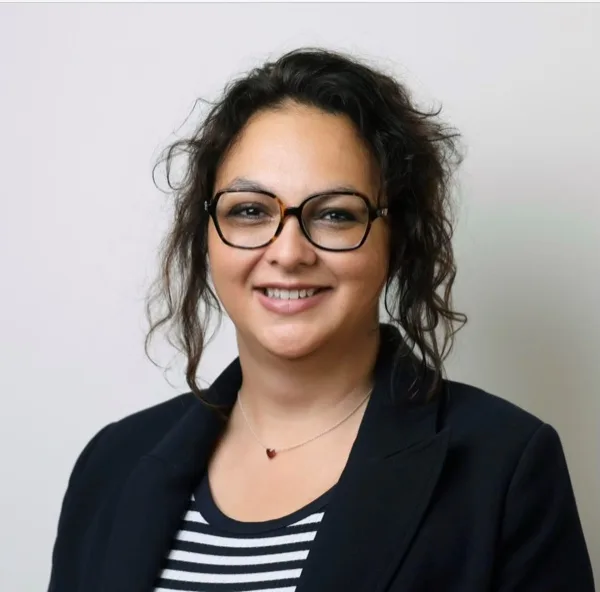 Sabrina Reiz-CoenraadHypotheekadviseur, Hypotheekhaven
Daarom vraag ik in het eerste gesprek niet alleen naar je inkomen, maar ook naar je plannen. Wil je over een paar jaar een gezin? Verwacht je dat je inkomen stijgt, of juist daalt? Hoeveel buffer wil je achter de hand houden? Met die antwoorden zoeken we een bedrag dat niet alleen nu past, maar ook over vijf of tien jaar.
Het maximum kennen is nuttig, want dan weet je waar de grens ligt. Maar je hoeft niet tot aan die grens te gaan.
Hoe weet je wat jij kunt lenen?
Een online rekentool geeft een eerste indicatie. Voor een betrouwbaar beeld is een persoonlijke berekening nodig, met je echte inkomen, je schulden en je plannen. Dat is precies wat we doen in de gratis kennismaking.
Wil je eerst weten of je een huis kunt kopen, of ga je je eerste huis kopen? Lees dan ook mijn uitleg daarover. Op de pagina werkwijze en kosten zie je hoe ik je stap voor stap begeleid, van het eerste gesprek tot aan de notaris.
Plan een gratis kennismakingVeelgestelde vragen over lenen
Kan ik met een tijdelijk contract een hypotheek krijgen?
Vaak wel. Met een intentieverklaring of perspectiefverklaring van je werkgever kan je inkomen toch meetellen, en er zijn ook andere manieren om je inkomen vast te stellen. Ik kijk graag met je welke route in jouw situatie past.
Telt het inkomen van mijn partner mee?
Ja, als jullie samen een hypotheek afsluiten, wordt in de regel met beide inkomens gerekend. Bespreek wel wat er gebeurt als een van jullie minder gaat werken of wegvalt, zodat de maandlasten ook dan passen.
Kan ik de kosten koper meefinancieren?
Nee, in de regel niet. De kosten koper, zoals overdrachtsbelasting, notaris en taxatie, betaal je met eigen geld. Starters kunnen onder voorwaarden vrijstelling van overdrachtsbelasting krijgen.
Hoe nauwkeurig is een online rekentool?
Een rekentool geeft een eerste indicatie, maar houdt geen rekening met details zoals je studieschuld, kredietlimieten, het energielabel of je plannen voor de toekomst. Voor een betrouwbaar bedrag heb je een persoonlijke berekening nodig.
Moet ik het maximale bedrag lenen?
Nee. Het maximum is een grens, geen advies. Ik kijk samen met je naar maandlasten waar je je comfortabel bij voelt, nu en later.
Sabrina Reiz-Coenraad
Onafhankelijk hypotheek- en verzekeringsadviseur in Noord-Holland
- Meer dan 25 jaar ervaring
- Partner van NBG Hypotheken
Ik help mensen bij het kopen van een huis, het aanpassen van hun hypotheek en het regelen van de verzekeringen die daarbij horen. Persoonlijk, duidelijk en met één vast aanspreekpunt, van het eerste gesprek tot ver na de notaris.
Meer over SabrinaDit artikel bevat algemene informatie en is geen persoonlijk advies. Leennormen, rentes en voorwaarden veranderen regelmatig en hangen af van je eigen situatie. Wil je weten wat er voor jou mogelijk is? Plan dan een gratis kennismaking.